Inversión
Cien mil euros ahora o un millón en 10 años. El desenlace
En un post anterior habíamos analizado el debate que surgió en la película El Test. Básicamente la cuestión que se planteaba era la siguiente: ¿Qué preferimos,…
En un post anterior habíamos analizado el debate que surgió en la película El Test. Básicamente la cuestión que se planteaba era la siguiente: ¿Qué preferimos, obtener 100.000 € hoy o 1 Millón dentro de 10 años?
El debate no es para nada trivial y se puede enfocar desde varios ángulos. El primero sería, si hoy elijo los 100.000€, ¿habría alguna forma de que ese dinero se transforme en 1 Millón en 10 años? Por que si es así, cojo los 100.000 hoy, los invierto y al cabo de 10 años ya tengo el millón. La cuestión en sí es un poco absurda porque entonces, para qué o por qué esperar si vamos a obtener lo mismo. Pero la pregunta nos daría perspectiva para valorar si ambas cantidades son iguales o si por el contrario existe algo que las hace diferenciarse, como ya podemos intuir, ese algo no es otra cosa que el tiempo.
Pues bien, por supuesto que existen formas de calcular esta cuestión. Las matemáticas vienen a rescatarnos. Antes de plantar ninguna fórmula la base de la explicación es la siguiente: Nos quedamos hoy con los 100 mil, y buscamos alguna forma de inversión que convirtiera ese dinero en 1 Millón de € en 10 años ¿Imposible? Veamos.
Tenemos el capital inicial, el capital final y el numero de años. ¿Qué necesitamos saber? Efectivamente qué rendimiento sacaríamos a esa inversión de forma anual compuesta. ¿Por qué he resaltado esto de "compuesta"? Bien, esto es, cada año obtenemos una rentabilidad, la que sea, un 3%, un 5%, un 10%. Eso que obtenemos no nos lo gastamos, sino que lo reinvertimos el año siguiente, de forma que cada año el capital sobre el que calculamos los intereses es mayor.
Ejemplo: El primer año tenemos 100.000 y encontramos una inversión que nos renta un 10%. ¿Cuánto tendremos al final del primer año? Claro, 110.000, es decir, los 100.000 iniciales y los 10.000 de intereses. Vale entonces el segundo año ya no partimos de 100.000 sino de 110.000. Si nuestra inversión nos sigue dando al 10%, entonces al cabo del segundo año tenemos, el 10% de 100.000 (otros 10.000) más el 10% de los intereses del primer año, es decir, 1.000 más (el 10% de esos 10.000 de intereses). Mejor lo vemos en el siguiente cuadro:

El interés compuesto tiene su magia, ya lo dijo Einstein, que lo definió como la fuerza más poderosa de la Galaxia. Por ejemplo, vemos que al final del tercer año no tenemos 130.000 como hubiera ocurrido de no haber reinvertido las ganancias, sino 133.100, 3.100€ más por el hecho de haber reinvertido los intereses, los cuales a su vez generan nuevos intereses. De esto trata la inversión a largo plazo. Una bola de nieve que echa a rodar y se hace cada vez más grande.
Entonces la pregunta es, ¿Cuánto tendríamos al cabo de esos 10 años, suponiendo que el interés se mantuviera al 10% cada año? La fórmula no la vamos a explicar aquí; el Excel nos ayuda de nuevo. Hemos compactado un poco la tabla ya que no necesitamos ir viendo los intereses de cada año una vez entendido el razonamiento. Veamos:

Al cabo de 10 años hemos más que multiplicado por dos nuestro capital inicial de 100.000 euros llegado a casi 260.000€, pero aún estamos muy lejos de ese millón. Además hay que hacer otra consideración. ¿Cómo de realista es encontrar una inversión que nos rentabilice un 10% anual durante 10 años seguidos? Si cogemos el índice de referencia de la bolsa americana, el Standard & Poor's 500 (SP 500) sabemos que históricamente en los últimos 70 años ha conseguido un 9,6% anualizado, casi ese 10% que necesitamos, pero claro, tengamos en cuenta que son 70 años, incluyendo todas las crisis, los "crash" bursátiles de cuando parecía que se acababa el mundo, las subidas y bajadas y que al final se queda en ese casi 10%. Pero para ello ha habido periodos de bajadas del -40% y otros de subidas del 60%. ¿Qué pasa si justo esos 10 años que nos tocan a nosotros nos "comemos" uno de los periodos de bajada? Pues que todo nuestro gozo en un pozo.
La inflación. El enemigo invisible
Además, no hemos descontado la inflación, ya que al cabo de esos 10 años ese dinero no tendrá el mismo poder de compra sin tener en cuenta la depreciación del mismo. Un nuevo cálculo, teniendo en cuenta una inflación del 5% (siendo realistas con la situación actual) nos daría que:

Vemos como al incluir la inflación el rendimiento de la inversión baja drásticamente. Conseguimos unos 160.000 € al cabo de 10 años,
Además, hay todavía una cuestión abierta que responderemos más adelante. ¿Cuál es el valor real de esos 160.000 € al cabo de 10 años? ¿Podremos hacer lo mismo con ellos que con los 100.000 de hoy?
¿Es posible llegar al Millón invirtiendo?
Vamos un poco más allá. ¿Qué interés deberíamos encontrar para que al cabo de 10 años, esos 100.000 se conviertan en un millón? De nuevo las mates (el Excel) sale en nuestra ayuda.

Para obtener ese Millón al cabo de 10 años necesitaríamos encontrar una inversión que rente nada menos que un 25,9% anual cada año. ¿Imposible? Warren Buffet, el considerado mejor inversor de la historia ha estado en esos números en algún período con su empresa Berkshire Hathaway, pero desde mi punto de vista, para el resto de los mortales, no es posible ni sostenible conseguir esas rentabilidades en el tiempo. Recordemos, tiene que ser 10 años seguidos, justo los 10 que nos interese a nosotros y no se puede fallar ni un sólo año. Es como pedir a un equipo que gane 10 años consecutivos la Champions, creo que quizá esto es incluso más fácil que conseguir esa rentabilidad...
Además, de nuevo aquí no hemos tenido en cuenta la inflación. Para no llenar el artículo de tablas, si calculamos al igual que en el caso anterior un 5% de inflación, ese millón se convertiría en 614.000€ al cabo de los 10 años, por lo que aún deberíamos de pedir más rentabilidad anual para llegar a conseguirlo (nada menos que un 32.2%!)
El valor temporal del dinero
Entonces, ¿Qué hacer? Parece claro por ahora ¿no? Un momento, no tan deprisa. Nos queda considerar otra cuestión. Estamos asumiendo que ese millón dentro de 10 años es más valioso que los 100.000 de hoy, pero, ¿es eso realmente así? Es decir, si ahora hacemos el ejercicio inverso, y escogemos el Millón, hemos de preguntarnos, bien vale, pero ¿a cuánto equivaldrá el Millón de 10 años al dinero de hoy? Estos últimos tiempos hemos conocido por desgracia cual es el efecto de la inflación y como se devalúa el dinero con el tiempo. La pregunta es entonces, ¿Qué podremos hacer con ese Millón dentro de 10 años? ¿Las mismas cosas que con los 100.000 de hoy, más cosas, menos cosas? Esa es la clave. Si conseguimos calcular a cuánto equivale en dinero de hoy ese millón de dentro de 10 años, habremos respondido a la pregunta.
Descuentos
Para ello se utiliza lo que se suele llamar en inversión de empresas los descuentos, es decir, traer los beneficios del futuro al presente, en este caso hemos de traer ese Millón al presente. ¿Y cual es aquí el descuento? Podríamos tomar varios factores, pero para no hacerlo demasiado complejo elegiremos únicamente uno, que es el que más afecta al dinero y es nuestra vieja "amiga" la inflación.
Seamos cautos (u optimistas) y tomemos una inflación del 5% anual en los próximos 10 años, nada descabellado visto lo que estamos viviendo en los últimos tiempos...
De nuevo el Excel nos dice:
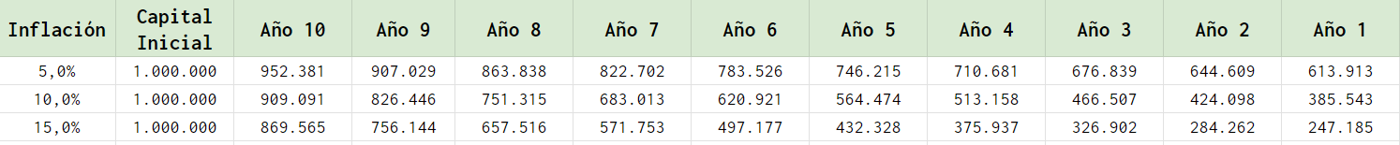
La tabla es muy interesante ya que vemos como el dinero se va descontando al cabo de cada año que pasa. Con una inflación del 5%, el Millón traído al presente, esto es, al principio del año 1, o sea, ahora, es equivalente a más de 600.000€. Esto significa que a esa tasa inflacionaria, ese millón dentro de 10 años equivale a 600.000€ hoy. A medida que la inflación es mayor, el descuento por tanto también lo es. En el caso extremo de una inflación al 15% durante 10 años (algo poco imaginable hoy en Europa, pero no en otros lugares del mundo), ese Millón todavía equivale a unos 250.000€ de hoy, es decir, 2 veces y media más que los 100.000.
¿Y entonces?
Llegados aquí ya tenemos todos los datos para poder tomar nuestra decisión. El ejercicio es complejo, pero creo que entendible y suficiente para ayudarnos a tomar una decisión informada, que como sabéis es lo que promovemos en este espacio de educación financiera.
Por un lado vemos que si nos quedamos los 100.000 hoy, es prácticamente imposible que invirtiéndolo consiguiéramos llegar al Millón al cabo de 10 años (recordemos, necesitaríamos ¡casi un 33% de rentabilidad anual!).
Por otro lado, esperar los 10 años también significa que ese Millón no lo será tanto por efecto de la inflación, pero aún así equivaldrían a unos 600.000 Euros de hoy.
Con toda esta información a tu alcance ¿Sabes ya lo que elegirías? Yo lo tengo claro, ¿y tú?